KfW-Förderung für Einbruchschutz: der aktuelle Stand 2026
Viele Websites werben noch mit dem alten Zuschuss – doch die Förderlandschaft hat sich geändert. Welche Wege Mietern und Eigentümern heute tatsächlich offenstehen und in welcher Reihenfolge Sie vorgehen.
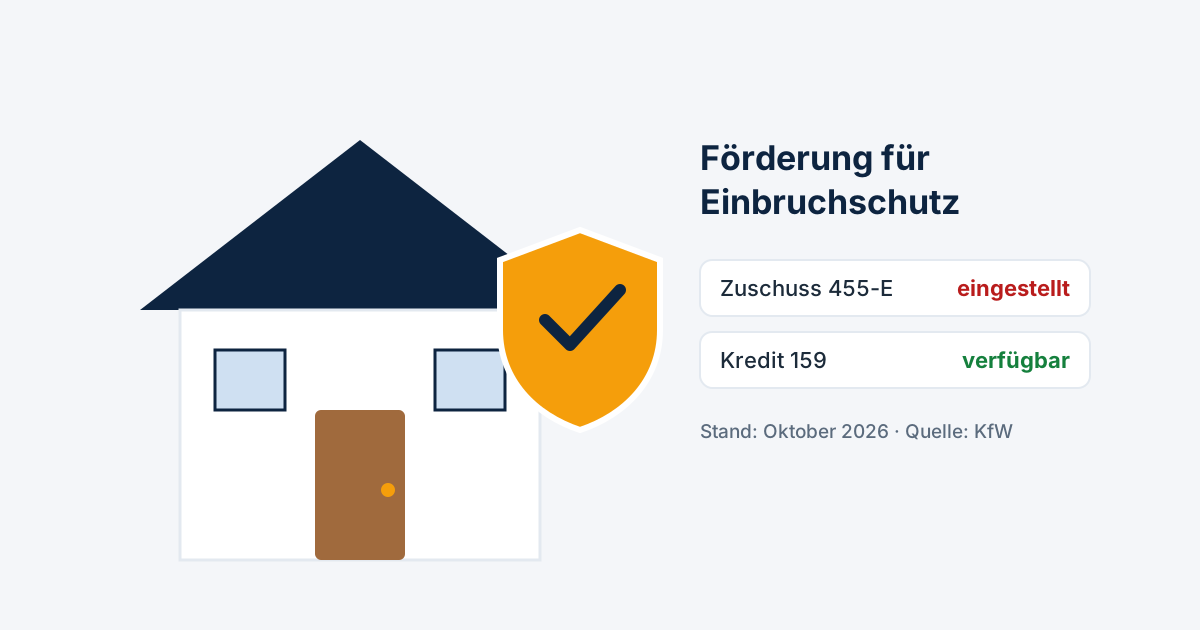
Einen KfW-Zuschuss für Einbruchschutz gibt es seit Ende 2022 nicht mehr; der Zuschuss 455-E ist nicht beantragbar. Gefördert wird Einbruchschutz derzeit über den zinsgünstigen KfW-Kredit 159 mit bis zu 50.000 Euro je Wohneinheit – für Eigentümer und Mieter, beantragt über die Bank vor Beginn der Maßnahme. Alternativ lassen sich 20 Prozent der Handwerker-Arbeitskosten, höchstens 1.200 Euro im Jahr, von der Steuer abziehen.
Der Stand im Herbst 2026 auf einen Blick
Wer im Netz nach Förderung für Einbruchschutz sucht, stößt noch häufig auf den KfW-Investitionszuschuss 455-E „Einbruchschutz“, oft mit dem Hinweis auf Zuschüsse von bis zu 1.600 Euro. Diese Information ist veraltet. Der Zuschuss wurde aus Bundesmitteln finanziert; im Dezember 2022 stoppte die KfW die Antragstellung, für 2023 wurden keine Mittel mehr bereitgestellt. Seitdem können keine neuen Anträge gestellt werden. Die KfW-Themenseite zum Einbruchschutz nennt für Türen, Nachrüstsysteme und Alarmanlagen nur noch den Kredit 159, eine Wiederaufnahme des Zuschusses ist nicht angekündigt.
| Förderweg | Art | Für welche Maßnahmen | Status Oktober 2026 |
|---|---|---|---|
| KfW 159 „Altersgerecht Umbauen – Kredit“ | zinsgünstiger Kredit, bis 50.000 € je Wohneinheit | Türen, Nachrüstsysteme, Gitter, Rollläden, Alarmanlagen u. a. | beantragbar |
| KfW 455-E „Einbruchschutz – Investitionszuschuss“ | Zuschuss | wie oben | keine neuen Anträge seit Dezember 2022 |
| KfW 455-B „Barrierereduzierung – Investitionszuschuss“ | Zuschuss | nur Barrierereduzierung, nicht Einbruchschutz | Mittel ausgeschöpft; ggf. wieder 2027 |
| BEG Einzelmaßnahmen (BAFA) bzw. KfW 261 | Zuschuss bzw. Kredit | neue Fenster, Außentüren, nur bei Erfüllung energetischer Anforderungen | beantragbar |
| Steuerermäßigung § 35a Abs. 3 EStG | 20 % der Arbeitskosten, max. 1.200 € pro Jahr | Handwerkerleistungen im eigenen Haushalt | gilt; nicht für zinsverbilligt geförderte Maßnahmen |
Der KfW-Kredit 159 im Detail
Zentraler Förderweg ist der Kredit Nr. 159 „Altersgerecht Umbauen“. Trotz des Namens ist er nicht an ein Alter gebunden: Die KfW fördert damit ausdrücklich auch Maßnahmen, die allein dem Einbruchschutz dienen. Die Eckpunkte laut KfW-Produktseite:
- Kreditbetrag: bis zu 50.000 Euro je Wohneinheit.
- Antragsberechtigt: Privatpersonen (Eigentümer und Mieter, unabhängig vom Alter), Wohnungseigentümergemeinschaften, Bauträger und Wohnungsunternehmen, Wohnungsgenossenschaften sowie Körperschaften und Anstalten des öffentlichen Rechts.
- Laufzeit: 4 bis 30 Jahre, je nach Laufzeit mit einem bis fünf tilgungsfreien Anlaufjahren und 5 oder 10 Jahren Zinsbindung; alternativ ein endfälliges Darlehen mit bis zu 10 Jahren Laufzeit.
- Zinssatz: marktabhängig; er wird am Tag der Zusage festgelegt. Den aktuellen Wert nennt die KfW auf ihrer Produktseite bzw. Ihr Finanzierungspartner.
- Bereitstellungsprovision: Für zugesagte, aber noch nicht abgerufene Kreditbeträge kann eine Provision von 0,15 Prozent pro Monat anfallen – rufen Sie den Kredit also zügig ab.
Die Förderung steht unter dem Vorbehalt verfügbarer Haushaltsmittel; einen Rechtsanspruch gibt es nicht. Bei kleinen Vorhaben – etwa einem Zusatzschloss für einige Hundert Euro – lohnt sich ein Kredit oft nicht, weil die Bank für die Bearbeitung Aufwand hat und Sie Unterlagen einreichen müssen. Interessant ist der Kredit vor allem, wenn Sie mehrere Maßnahmen bündeln, etwa eine neue Wohnungstür, Fenstersicherungen und eine Alarmanlage.
Welche Maßnahmen förderfähig sind – und welche Normen gelten
Die KfW gibt in der Anlage zum Merkblatt technische Mindestanforderungen vor. Nur wenn diese erfüllt sind, wird gefördert:
- Einbruchhemmende Haus-, Wohnungs- und Nebeneingangstüren: Widerstandsklasse RC 2 oder besser nach DIN EN 1627; Außentüren als Teil der thermischen Hülle zusätzlich mit einem U-Wert von höchstens 1,3 W/(m²·K).
- Nachrüstsysteme für Türen: aufschraubbare Schlösser wie Querriegel-, Türzusatz- oder Kastenriegelschlösser und Bandseitensicherungen nach DIN 18104 Teil 1 oder 2; Schutzbeschläge nach DIN 18257 ab Klasse ES 1 mit Zylinderabdeckung; alternativ Mehrfachverriegelungen nach DIN 18251 ab Klasse 3 bzw. Einsteckschlösser ab Klasse 4, kombiniert mit Profilzylindern nach DIN 18252 mit Ziehschutz, wenn der Schutzbeschlag keine Zylinderabdeckung hat.
- Nachrüstsysteme für Fenster und Fenstertüren: etwa Fensterstangenschlösser, abschließbare Fenstergriffe, Pilzkopfverriegelungen nach DIN 18104 Teil 1 oder 2; bei Neuverglasung einbruchhemmendes Glas ab Klasse P4 nach DIN EN 356. Einbruchhemmende Folien sind nicht förderfähig.
- Gitter, Klapp- und Rollläden, Lichtschachtabdeckungen: ab RC 2 nach DIN EN 1627.
- Garagentore und -zugänge mit direkter Verbindung zum Wohnhaus: ab RC 2.
- Einbruch- und Überfallmeldeanlagen: nach DIN EN 50131 und DIN VDE 0833 mindestens Grad 2; Smart-Home-Anwendungen mit Einbruchmeldefunktion nach DIN VDE V 0826-1.
Was diese Bauteile im Alltag leisten und wie sie zusammenspielen, erklären wir im Ratgeber Einbruchschutz nachrüsten. Gerade bei vernetzten Schlössern lohnt ein genauer Blick: Ein Smart Lock allein ist keine Einbruchmeldeanlage im Sinne der Norm. Worauf es bei der Sicherheit elektronischer Schlösser ankommt, lesen Sie im Beitrag Smart-Lock-Sicherheit.
Eine wichtige Ausnahme betrifft neue Fenster und Fenstertüren. Weil sie in die Gebäudehülle eingreifen, fördert die KfW sie nicht im Kredit 159, sondern ausschließlich über die Bundesförderung für effiziente Gebäude (BEG) – als Kredit 261 bei einer Sanierung zum Effizienzhaus oder als BAFA-Zuschuss für Einzelmaßnahmen. Für den BAFA-Zuschuss müssen Sie eine Energieeffizienz-Expertin oder einen -Experten einbinden; der Grundfördersatz beträgt 15 Prozent der förderfähigen Ausgaben, die Mindestinvestition 300 Euro brutto. Ein eigenständiges BAFA-Programm für klassische Einbruchschutzmaßnahmen wie Zusatzschlösser gibt es nicht.
Schritt für Schritt zum Förderkredit
- Schwachstellen analysieren lassen: Die (kriminal-)polizeilichen Beratungsstellen beraten kostenlos und herstellerneutral. Alternativ bewertet ein Fachbetrieb für Sicherheitstechnik Türen und Fenster vor Ort.
- Angebot einholen: Lassen Sie sich die Maßnahmen inklusive Normangaben (z. B. RC 2, DIN 18104) schriftlich anbieten. Das Fachunternehmen muss den Einbau später bestätigen. Die Polizei empfiehlt Betriebe, die auf den Errichternachweisen der Landeskriminalämter gelistet sind.
- Finanzierungspartner ansprechen – vor Vertragsabschluss: Der Antrag läuft nicht direkt bei der KfW, sondern über eine Bank, Sparkasse, Genossenschaftsbank, Bausparkasse, Versicherung oder einen Finanzvermittler. Sprechen Sie mit dem Partner, bevor Sie Liefer- oder Leistungsverträge schließen.
- Auftrag erst danach vergeben: Wer früher beauftragen will, hat laut KfW zwei Möglichkeiten – eine aufschiebende Bedingung im Vertrag, die die Wirksamkeit an die Förderzusage knüpft, oder ein vom Finanzierungspartner dokumentiertes Beratungsgespräch auf KfW-Formular.
- Umsetzen und nachweisen: Nach der Zusage starten die Arbeiten. Für Alarmanlagen und Smart-Home-Sicherheitstechnik verlangt die KfW eine Fachunternehmerbestätigung, die Sie nach Abschluss Ihrem Finanzierungspartner vorlegen. Bewahren Sie Rechnungen, Produktzertifikate und Montagebescheinigungen auf.
Eigenleistung wird nicht gefördert. Das Material dürfen Sie zwar selbst kaufen, die Kosten sind aber nur förderfähig, wenn ein Fachunternehmen des Handwerks den Einbau übernimmt und per Rechnung nachweist.
Mieter oder Eigentümer: Wer was beachten muss
Eigentümer eines Hauses können frei entscheiden und den Kredit für alle förderfähigen Maßnahmen nutzen.
Wohnungseigentümer müssen unterscheiden: Die Wohnungstür und ihr Schloss gehören je nach Teilungserklärung oft zum Gemeinschaftseigentum. Seit der WEG-Reform kann jeder Wohnungseigentümer nach § 20 Abs. 2 WEG angemessene bauliche Veränderungen verlangen, die dem Einbruchschutz dienen; über die Durchführung beschließt die Gemeinschaft. Klären Sie das vor dem Antrag mit der Verwaltung.
Mieter sind nach KfW-Angaben ebenfalls antragsberechtigt. Bauliche Veränderungen brauchen aber die Erlaubnis des Vermieters. Seit 2020 haben Mieter nach § 554 BGB einen Anspruch darauf, dass der Vermieter Maßnahmen zum Einbruchschutz erlaubt – es sei denn, sie sind ihm auch unter Würdigung der Mieterinteressen nicht zuzumuten. Der Vermieter kann eine zusätzliche Sicherheit verlangen. Halten Sie Absprachen über Ein- und Rückbau beim Auszug schriftlich fest. Den Schließzylinder Ihrer Wohnungstür dürfen Sie in der Regel ohnehin selbst tauschen, sofern er nicht Teil einer Schließanlage ist – wie das geht, zeigt unsere Anleitung Schließzylinder wechseln.
Steuerbonus für Handwerkerleistungen: die Alternative für kleine Maßnahmen
Für kleinere Nachrüstungen ist oft die Steuerermäßigung nach § 35a Abs. 3 EStG interessanter als ein Kredit. Sie mindert die Einkommensteuer um 20 Prozent der Aufwendungen für Handwerkerleistungen, höchstens um 1.200 Euro im Jahr. Begünstigt sind nur die Arbeitskosten, nicht das Material – lassen Sie diese deshalb in der Rechnung getrennt ausweisen. Voraussetzung sind eine Rechnung und die Zahlung auf das Konto des Betriebs – Barzahlungen werden nicht anerkannt. Auch Mieter können den Bonus nutzen, wenn sie den Handwerker selbst beauftragen.
Wichtig: Für öffentlich geförderte Maßnahmen, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden, gilt die Ermäßigung nicht. Kredit 159 und Steuerbonus lassen sich für dieselbe Maßnahme also nicht kombinieren. Für Einzelfragen ist ein Steuerberater oder Lohnsteuerhilfeverein der richtige Ansprechpartner.
Landes- und kommunale Programme
Einzelne Länder, Förderbanken und Kommunen haben in der Vergangenheit eigene Zuschüsse für Einbruchschutz aufgelegt; Programme und Budgets wechseln aber häufig. Die Investitionsbank Berlin etwa bietet den Kredit „Altersgerecht Umbauen“ gemeinsam mit der KfW an – ein zusätzlicher Zuschuss ist damit nicht verbunden. Ob es bei Ihnen ein aktuelles Programm gibt, erfahren Sie bei der Förderbank Ihres Landes, bei Ihrer Stadt oder Gemeinde und bei der polizeilichen Beratungsstelle. Verlassen Sie sich nicht auf ältere Übersichten im Internet.
Fachbetriebe für Sicherheitstechnik und Schlüsseldienste, die Nachrüstungen fachgerecht ausführen und die nötigen Bestätigungen ausstellen, finden Sie in unserem Verzeichnis. Warum sich die Investition lohnt, zeigt die aktuelle Einbruchstatistik: 2025 scheiterten knapp 45 Prozent aller Wohnungseinbrüche im Versuchsstadium.
Häufige Fragen
Gibt es den KfW-Zuschuss 455-E für Einbruchschutz noch?
Nein. Die KfW hat die Antragstellung im Dezember 2022 gestoppt, seit 2023 stehen keine Bundesmittel mehr zur Verfügung. Bereits zugesagte Zuschüsse werden noch ausgezahlt, neue Anträge sind nicht möglich.
Welche Förderung für Einbruchschutz gibt es aktuell?
Den KfW-Kredit 159 „Altersgerecht Umbauen“ mit bis zu 50.000 Euro je Wohneinheit. Neue Fenster und Außentüren können über die BEG (BAFA-Zuschuss oder KfW 261) gefördert werden, wenn sie die energetischen Anforderungen erfüllen. Für Handwerkerleistungen gibt es zudem die Steuerermäßigung nach § 35a EStG.
Muss ich für den Kredit 159 ein bestimmtes Alter haben?
Nein. Trotz des Namens „Altersgerecht Umbauen“ ist der Kredit laut KfW unabhängig vom Alter. Er kann auch ausschließlich für Einbruchschutz genutzt werden.
Kann ich den KfW-Kredit auch als Mieter beantragen?
Ja, Mieter sind antragsberechtigt. Bauliche Veränderungen brauchen aber die Erlaubnis des Vermieters. Nach § 554 BGB haben Mieter einen Anspruch darauf, dass ihnen Maßnahmen zum Einbruchschutz erlaubt werden, sofern sie dem Vermieter zumutbar sind.
Darf ich die Einbruchschutz-Maßnahmen selbst einbauen?
Nicht, wenn Sie die Förderung nutzen wollen. Eigenleistungen werden nicht gefördert. Material dürfen Sie selbst kaufen, der Einbau muss aber durch ein Fachunternehmen des Handwerks erfolgen und per Rechnung nachgewiesen werden.
Kann ich KfW-Kredit und Steuerbonus für Handwerker kombinieren?
Für dieselbe Maßnahme nicht. Nach § 35a Abs. 3 EStG gilt die Steuerermäßigung nicht für öffentlich geförderte Maßnahmen, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse genutzt werden. Bei kleinen Nachrüstungen ist der Steuerbonus oft der einfachere Weg.
Welche Widerstandsklasse brauchen Türen für die Förderung?
Haus-, Wohnungs- und Nebeneingangstüren müssen mindestens die Widerstandsklasse RC 2 nach DIN EN 1627 erfüllen. Nachrüstschlösser müssen DIN 18104 entsprechen, Schutzbeschläge DIN 18257 ab Klasse ES 1 mit Zylinderabdeckung.
Seriösen Schlüsseldienst in der Nähe finden: Im aufsperr24-Verzeichnis sehen Sie Leistungen, Öffnungszeiten und Bewertungen der Betriebe, bevor Sie anrufen.
Quellen
- KfW – Vor Einbruch schützen mit staatlicher Förderung ↗
- KfW – Altersgerecht Umbauen – Kredit (159) ↗
- KfW – Anlage zum Merkblatt Kredit 159: Technische Mindestanforderungen (PDF) ↗
- KfW – Zuschuss 455-B: keine Antragstellung mehr möglich ↗
- K-Einbruch (Polizei) – Förderung für Einbruchschutz ↗
- fenster-tueren-technik.de – Keine Fördermittel für Einbruchschutz mehr (13.12.2022) ↗
- BAFA – BEG Einzelmaßnahmen an der Gebäudehülle ↗
- § 35a EStG – Steuerermäßigung für Handwerkerleistungen ↗
- Thüringer Finanzämter – Handwerkerleistungen in Privathaushalten ↗
- § 554 BGB – Barrierereduzierung, E-Mobilität, Einbruchsschutz ↗
- § 20 WEG – Bauliche Veränderungen ↗
- Investitionsbank Berlin – KfW-Altersgerecht Umbauen ↗